Давайте прямо обозначим самую распространенную и разрушительную ошибку в спортивном беттинге: начинающий игрок ставит 500 рублей на рядовой матч по бейсболу во вторник, в воскресенье ловит всплеск адреналина перед экраном телевизора и отправляет 7 000 рублей на центральный матч тура просто потому, что его показывают в прямом эфире. В течение сорока восьми часов результаты методичной двухнедельной аналитической работы оказываются полностью уничтожены одной единственной эмоциональной ставкой. Если размер вашей ставки колеблется в зависимости от настроения, степени азарта или диагонали экрана, вы не занимаетесь инвестициями в спортивные рынки. Вы предаетесь обычному лудоманскому импульсу, и букмекер неизбежно заберет весь ваш банкролл до последней копейки.
Фундаментальная концепция: что такое ставка в юнитах
В среде профессиональных бетторов (шарпов) денежные суммы полностью лишаются эмоционального окраса и переводятся в стандартизированную математическую величину, именуемую «юнитом» (или флэтом). Юнит — это фиксированный процент от вашего совокупного выделенного игрового банка. Переводя ставки в юниты, вы полностью изолируете психологию от номинала валюты, что позволяет сохранять хладнокровие и действовать по строгой системе как с банком в 50 000 рублей, так и с депозитом в 5 000 000 рублей.
Для игроков, стремящихся к системной прибыли, общепринятым отраслевым стандартом является правило: один юнит равен строго 1,0% от начального банкролла. Если вы сформировали изолированный игровой банк в 200 000 рублей, ваш базовый юнит равен ровно 2 000 рублей. Консервативные профессионалы нередко оперируют ставками в 0,5%–0,75% на сделку, тогда как более агрессивные подходы допускают 1,5%–2,0%. Любая ставка, превышающая 2,0% от общего банкролла, переходит в категорию неоправданного риска, где естественная статистическая дисперсия способна обнулить все ваши накопления за одну неудачную неделю.
Никогда не рискуйте суммарно более чем 3%–5% от вашего совокупного банка на событиях одного игрового дня, независимо от количества найденных валуйных ситуаций (+EV). Защита капитала — ваша главная профессиональная обязанность. Прибыль — это лишь побочный математический результат выживания на дистанции.
Фиксированная ставка (Flat Staking): несокрушимый фундамент
Стратегия фиксированного флэта (flat betting) предполагает заключение пари на строго одинаковую сумму — ровно один юнит — на каждый отобранный исход, полностью игнорируя субъективные симпатии или иллюзию «железобетонности». Любителю флэт кажется невыносимо скучным: здесь нет ставок ва-банк, нет «суперэкспрессов дня» и нет попыток отыграться удвоением после обидного проигрыша на последних секундах. Однако в реальном мире спортивного беттинга именно флэт служит броней, защищающей игрока от беспощадной стихии математической дисперсии.
Взгляните на базовую математику ставок на равновеликие исходы с коэффициентом 1.91 (-110). При ставке в один юнит вам требуется проходимость на уровне 52,38% лишь для того, чтобы компенсировать маржу букмекера и выйти в безубыточность (breakeven). Если вы удерживаете проходимость в 55% на дистанции в 500 ставок одинакового размера, вы гарантируете себе солидный и предсказуемый ROI. Но как только вы начинаете хаотично менять суммы ставок — загружая по три юнита на исходы, в которых «уверены на сто процентов», и ставя по пол-юнита на второстепенные матчи —, процент побед перестает коррелировать с прибылью. Множество игроков заканчивают игровой сезон с 56% угаданных матчей в глубоком минусе лишь потому, что самые крупные ставки пришлись на серию неудач.
Фиксированный риск против фиксированной прибыли
Важный методологический нюанс внутри стратегии флэта — разделение понятий «рискнуть одним юнитом» и «поставить ради выигрыша одного юнита». Профессиональные игроки дифференцируют подход в зависимости от диапазона котировок:
- На стандартных форах и аутсайдерах (коэффициент 2.00 и выше): Всегда рискуйте строго 1 юнитом. Заключая пари на андердога с коэффициентом 2.50 (+150), вы ставите 1 юнит, чтобы получить 1.5 юнита чистой прибыли.
- На умеренных фаворитах (коэффициенты от 1.60 до 1.90): Многие аналитики используют модель «ставка ради выигрыша 1 юнита». На коэффициенте 1.70 вы ставите 1.43 юнита, чтобы при успехе получить ровно 1 юнит чистой прибыли, стабилизируя кривую доходности.
- На явных фаворитах (коэффициенты ниже 1.40): Никогда не завышайте сумму ставки ради копеечной прибыли. Рисковать четырьмя юнитами ради выигрыша одного на исходе с коэффициентом 1.25 — верный путь к катастрофе при первом же форс-мажоре. Если вы ставите на фаворита, ограничьте максимальный риск 1 базовым юнитом.
Указание наставника: Фиксируйте номинал юнита исходя из размера банка на старте отчетного цикла (квартал или полноценный спортивный сезон). Никогда не пересчитывайте юнит ежедневно на основе результатов предыдущего вечера. Частые корректировки порождают эмоциональную нестабильность.
Критерий Келли: математическое совершенство против суровой реальности
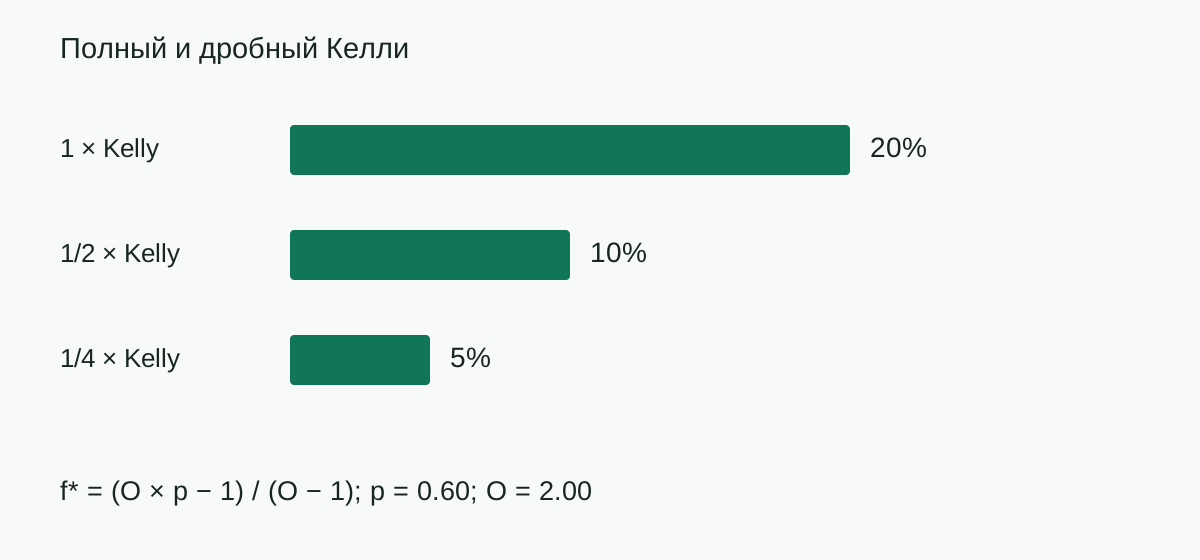
Когда вы обнаруживаете солидный математический перевес (+EV) над котировками букмекера, теория вероятностей подсказывает, что размер ставки должен быть увеличен; при минимальном перевесе ставку следует сократить. В этом заключается теоретическая основа Критерия Келли, сформулированного в 1956 году физиком Джоном Келли в Bell Labs для максимизации геометрической скорости роста капитала при серии выгодных сделок.
Классическая формула критерия Келли выглядит следующим образом:
f* = (b * p - q) / b

Где:
f* = Оптимальная доля банкролла для совершения ставки
b  = Десятичный коэффициент минус 1 (чистый коэффициент выплаты)
p  = Ваша расчетная объективная вероятность победы
q  = Вероятность поражения (1 - p)
Разберем конкретный сценарий. Предположим, вы нашли андердога в футболе с коэффициентом 2.10 (+110). Ваша аналитическая модель оценивает реальную вероятность победы этой команды в 54% (p = 0.54), следовательно, вероятность неудачи равна 46% (q = 0.46). Чистый коэффициент выплаты равен b = 1.10. Подставляем значения в формулу:
f* = (1.10 * 0.54 - 0.46) / 1.10
f* = (0.594 - 0.46) / 1.10
f* = 0.134 / 1.10 = 0.1218 (или 12.18% от всего вашего банкролла)
Смертельная ловушка полного критерия Келли
Полный критерий Келли рекомендует поставить более 12% от всего банкролла на один единственный футбольный матч. Если вы решитесь на это на практике, банкротство станет вопросом ближайшего времени. Почему? Потому что формула Келли опирается на аксиоматическое предположение, что ваша оценка вероятности (54%) абсолютно точна, объективна и не содержит погрешностей. В спортивном прогнозировании подобная непогрешимость — опасная иллюзия.
Любая прогнозная модель несет в себе погрешность выборки, скрытые тактические факторы и непредвиденные травмы. Если модель показала 54%, а реальная вероятность составляла лишь 50%, у вас не было никакого перевеса, и вы только что рискнули одной восьмой частью капитала в ситуации равных шансов. Более того, даже при идеальных расчетах полный Келли генерирует чудовищную волатильность: математическое моделирование показывает, что игрок регулярно сталкивается с просадками в 60%–80% от максимального баланса.
Дробный Келли (Fractional Kelly): выбор профессионалов
Чтобы использовать математическую мощь динамического банкролл-менеджмента без риска разорения, профессионалы используют дробный критерий Келли (Fractional Kelly). Наиболее надежными и проверенными стандартами выступают четвертной Келли (Quarter Kelly, 0.25x) и одна восьмая Келли (Eighth Kelly, 0.125x).
При подходе в четверть Келли вы берете ровно 25% от процента, рекомендованного базовой формулой. В нашем примере, где полный Келли насчитал 12.18%, сторонник Quarter Kelly поставит примерно 3.0% банка. Если формула выдала рекомендацию в 4.0%, ставка составит 1.0%.
| Модель банкролл-менеджмента | Скорость сложного роста | Ожидаемая максимальная просадка | Практическое применение |
|---|---|---|---|
| Полный Келли (1.0x) | 100% (Теоретический максимум) | 75% - 90% (Экстремальная) | Неприменим в реальном беттинге |
| Половинный Келли (0.5x) | 75% от максимума | 45% - 60% (Высокая) | Только для квант-синдикатов |
| Четвертной Келли (0.25x) | 45% от максимума | 20% - 30% (Умеренная) | Отраслевой стандарт шарпов |
| Фиксированный флэт (1.0%) | Линейная / Стабильная | 15% - 25% (Контролируемая) | Рекомендован для 95% игроков |
Обратите внимание на соотношение параметров в таблице: переходя от полного Келли к четвертному, вы жертвуете лишь частью теоретической скорости накопления, но при этом снижаете риск банкротства и психологический стресс более чем на две трети. Вы сохраняете хладнокровие даже в затяжные полосы неудач.
Совокупный риск портфеля и лимиты одновременных ставок
Фатальное упущение многих развивающихся аналитиков — игнорирование совокупного риска ставок, проходящих в одно и то же время. Допустим, ваши алгоритмы выявили семь привлекательных футбольных матчей в воскресном слоте в 16:00, каждый из которых обещает надежные 3% перевеса. Если вы поставите по 2.0 юнита на каждый из них, у вас окажется задействовано 14% от всего банкролла единовременно.
Если в этот временной отрезок произойдет синхронный провал фаворитов, ваш баланс понесет сокрушительный урон еще до наступления вечерних матчей. Для предотвращения таких сценариев профессионалы внедряют строгие портфельные лимиты:
- Потолок одновременной экспозиции: Никогда не допускайте, чтобы в матчах одного временного слота находилось более 5%–6% от вашего совокупного банкролла.
- Пропорциональное снижение ставок: Если скрининг выдал десять квалифицированных матчей на субботу, не ставьте полный 1 юнит на каждый. Снизьте размер каждой ставки до 0.5–0.6 юнита, чтобы суммарный риск оставался строго в пределах допустимого лимита.
- Учет коррелированных исходов: Если вы берете фору команды и одновременно ставите на индивидуальный тотал этой же команды, эти исходы тесно взаимосвязаны. Относитесь к зависимым позициям как к единой ставке и делите базовый юнит пополам между рынками.
Дифференциация ставок по уровням волатильности рынков
Различные виды рынков обладают кардинально разной дисперсией. Ставка на равновесный тотал в футболе с коэффициентом 1.91 — это совсем иная среда риска, чем ставка на победу аутсайдера за 4.50 в теннисе или на триумфатора турнира за 25.00. Профессиональные игроки калибруют размер юнита по категориям волатильности:
- Уровень 1: Ликвидные форы и тоталы (коэффициенты от 1.80 до 2.15): 1.0 полный юнит. Это фундамент портфеля с ожидаемой проходимостью 52%–56% и плавной кривой доходности.
- Уровень 2: Статистика игроков и смолл-маркеты (коэффициенты от 1.85 до 2.20): 0.5–0.75 юнита. Несмотря на высокий валуй из-за ошибок контор, эти рынки страдают от низких лимитов и форс-мажорных замен.
- Уровень 3: Умеренные андердоги (коэффициенты от 2.50 до 3.50): 0.5 юнита. Поскольку естественная проходимость здесь падает ниже 40%, снижение ставки защищает банкролл от затяжных серий без выигрышей.
- Уровень 4: Лонгшоты и аутрайты (коэффициенты 5.00 и выше): 0.1–0.25 юнита. Предназначены для извлечения асимметричной прибыли без риска потерять заметную долю банка.
Протокол храповика (Ratchet Protocol): когда и как пересчитывать юнит
По мере роста или уменьшения игрового банка возникает вопрос: как и когда менять номинал юнита в денежном выражении? Начинающие игроки совершают грубую ошибку, меняя ставку каждый день после серии побед или поражений. Профессионалы опираются на четкие контрольные точки, известные как протокол храповика (Ratchet Protocol).
В соответствии с этим протоколом номинал вашего юнита остается неизменным до тех пор, пока общий банкролл не вырастет на строго определенную величину — как правило, на +20%. Например, если вы стартовали с 200 000 рублей и юнитом в 2 000 рублей, вы продолжаете ставить строго по 2 000 рублей при балансе 215 000 или 230 000 рублей. Лишь когда банк пересекает планку в 240 000 рублей (+20%), вы производите плановый пересчет 1.0% юнита до 2 400 рублей.
Что принципиально важно, протокол храповика асимметрично осторожен при просадках. Если банк падает на 20% от своего исторического пика (например, с 240 000 обратно до 192 000 рублей), вы немедленно снижаете ставку с 2 400 до 1 920 рублей. Эта защитная мера замедляет скорость расхода средств, сглаживает кривую просадки и математически гарантирует невозможность полного обнуления счета. Сначала обеспечьте сохранность капитала — сложный процент сделает все остальное.