Вот неудобная математическая истина, о которой вам никогда не расскажут букмекеры, продавцы прогнозов из соцсетей или спортивные телекомментаторы: даже самые успешные, аналитически оснащенные профессиональные синдикаты в мире регулярно сталкиваются с сокрушительными полосами поражений. Если вы подбросите идеально сбалансированную монету тысячу раз, законы теории вероятностей гарантируют, что вы неоднократно увидите непрерывные серии из восьми, десяти или даже двенадцати решек подряд. В спортивном беттинге, где перевес над линией букмекера составляет скромные 3%–5%, беспощадность отрицательной дисперсии проявляется еще жестче.
Если вы удерживаете проходимость в 54% на дистанции в 1 500 ставок на равновеликие коэффициенты 1.91 (-110), вы входите в когорту элитных игроков, преумножающих капитал по сложным процентам. Однако в рамках этого же победного сезона вы с почти стопроцентной вероятностью переживете катастрофический отрезок, когда четырнадцать из семнадцати ставок подряд окажутся проигрышными, а четверть накопленного банкролла растает на ваших глазах. То, как вы поведете себя в момент такого спада, полностью предопределит вашу судьбу в беттинге. Любители поддаются панике, удваивают ставки и обнуляют баланс; профессионалы включают протокол выживания при просадке.
Анатомия просадки (Drawdown): суровая реальность от пика к спаду
В управлении финансовыми портфелями просадкой (drawdown) называют процентное падение капитала от исторического максимума (пика) до последующей низшей точки (дна) перед формированием нового рекорда. Этот показатель рассчитывается не от суммы начального депозита, а от наивысшего баланса, которого когда-либо достигал ваш счет. Если вы увеличили банк с 200 000 до 360 000 рублей, а затем баланс опустился до 270 000 рублей, вы понесли просадку в 90 000 рублей — то есть ровно 25,0% от максимального пика.
Чтобы хладнокровно преодолевать просадки, необходимо осознать: ваше математическое ожидание (+EV) никуда не исчезает во время полосы неудач. Математическое ожидание — это объективная величина, заложенная в разнице между коэффициентом ставки и реальной вероятностью исхода. Серия проигрышей означает лишь то, что краткосрочная дисперсия временно отклонилась ниже теоретической нормы. При неизменной точности ваших расчетов каждая ставка, совершенная в период затяжного спада, продолжает увеличивать математическую ценность портфеля, даже пока фактический баланс временно идет вниз.
Успешное преодоление глубокой просадки на 90% зависит от психологической дисциплины и лишь на 10% — от математических формул. Если падение банка на 25% лишает вас сна, вызывает учащенное сердцебиение или непреодолимое желание немедленно отыграться, номинал вашей базовой ставки объективно превышает ваш реальный уровень психологической устойчивости к риску.
Количественная оценка просадок: симуляции Монте-Карло
Какой глубины может достигать худшая полоса неудач при правильной игре? Чтобы не гадать, аналитики используют метод статистического моделирования Монте-Карло — прогоняя десятки тысяч виртуальных сезонов по 1 000 ставок для анализа распределения максимальных просадок. Для дисциплинированного игрока, ставящего фиксированный флэт в 1,0% на коэффициенты 1.91 (-110), симуляция дает отрезвляющие результаты:
| Реальный винрейт (Кэф 1.91) | Расчетный ROI | Максимальная просадка (1 000 ставок) | Вероятность просадки 20+ юнитов |
|---|---|---|---|
| 52,38% (Точка безубыточности) | 0,0% | 45 - 60 Юнитов | 99,9% |
| 53,50% (Умеренный перевес) | +2,1% | 30 - 40 Юнитов | 88,5% |
| 54,50% (Сильный профессионал) | +4,0% | 22 - 30 Юнитов | 62,0% |
| 56,00% (Мировой синдикат) | +6,9% | 14 - 20 Юнитов | 28,0% |
Внимательно изучите эти цифры. Даже обладая выдающимся винрейтом в 54,5%, вы с вероятностью более 60% переживете спад в 20 юнитов на отрезке в 1 000 ставок. Если ваш банк составляет 400 000 рублей, а юнит равен 4 000 рублей, вы почти наверняка увидите временную потерю от 80 000 до 120 000 рублей. Если подобная перспектива повергает вас в ужас, пересмотрите размер ставки прямо сейчас, пока рынок не преподал этот урок в реале.
Четыре стадии тильта: как просадка разрушает психику
Математика просадок легко компенсируется грамотным банкролл-менеджментом. Главный враг беттора — не формулы, а психологическая дестабилизация. При череде проигрышей рекреационный игрок неизбежно проходит четыре стадии эмоционального срыва:
Стадия 1: Отрицание и поиск виновных
Игрок объясняет поражения нелепыми случайностями: «Как нападающий мог не забить с метра на 95-й минуте? Судьи сломали всю игру». На этой стадии отвергается сама природа спорта как стохастического процесса, а обида на спортсменов вытесняет трезвый математический анализ.
Стадия 2: Импульс Мартингейла (попытка отыграться)
После трех неудачных дней подряд игрок решает «быстро вернуть свое». Вместо дисциплинированной ставки в 1.0 юнит на вечерний матч он заряжает 2.5 юнита. В случае проигрыша ставка удваивается до 5.0 юнитов на ночные заокеанские лиги. Это гибельный рефлекс Мартингейла. В условиях букмекерской маржи и установленных лимитов завышение ставок на спаде гарантирует полное разорение.
Стадия 3: Размывание фокуса и заражение портфеля
Желая во что бы то ни стало зафиксировать плюс и снять нервное напряжение, игрок бросает свою профильную нишу. Специалист по футболу топ-чемпионатов начинает делать ставки на настольный теннис или молодежные азиатские турниры в 3 часа ночи. Не имея объективного перевеса в незнакомых рынках, он просто оставляет свои средства букмекеру.
Стадия 4: Эмоциональная капитуляция
Потеряв около 40% банка и находясь в состоянии нервного истощения, беттор идет ва-банк или собирает фантастический экспресс, чтобы перекрыть убытки одним махом. Ставка закономерно проигрывает, счет обнуляется, а игрок уходит с убеждением, что ставки на спорт — сплошной обман.
Указание наставника: При первых признаках второй стадии (желании увеличить ставку для отыгрыша) объявите принудительный 48-часовой мораторий на игру. Отойдите от экранов, закройте приложения контор. Прежде чем делать новую ставку, необходимо полностью восстановить душевное равновесие.
Диагностический аудит: дисперсия или поломка модели?
Оказавшись в просадке на двадцать юнитов, необходимо дать честный ответ на ключевой вопрос: столкнулись ли вы с обычной неудачной серией, или ваша аналитическая модель утратила перевес? Чтобы выяснить истину, абстрагируйтесь от винрейта и проведите аудит показателя Closing Line Value (CLV) по последним 100 ставкам.
Матрица диагностического аудита:

Сценарий А: Средний CLV положительный (+2%... +5%) при отрицательном PnL (-15 Юнитов)
Диагноз: Чистая статистическая дисперсия (временный виток невезения).
Действие: Сохраняйте хладнокровие и ставьте стандартным флэтом. Дистанция неизбежно вернет плюс.

Сценарий Б: Средний CLV отрицательный (-1%... -3%) при отрицательном PnL (-15 Юнитов)
Диагноз: Структурный сбой (утрата валуя / устаревание модели).
Действие: Полный стоп. Прекратите реальные ставки, вернитесь к игре на бумаге и пересмотрите расчеты.
Если аудит показал Сценарий А, вы можете выдохнуть. Ваши ставки стабильно опережают линию закрытия на эталонных биржах и в Pinnacle, что подтверждает верность методики. Прибыль — лишь вопрос времени. Но если обнаружен Сценарий Б, вы не жертва невезения: вы совершаете математически убыточные ставки, которые рынок безжалостно наказывает. Продолжать играть в Сценарии Б — финансовое самоубийство.
Защитный механизм: пропорциональное снижение номинала ставки
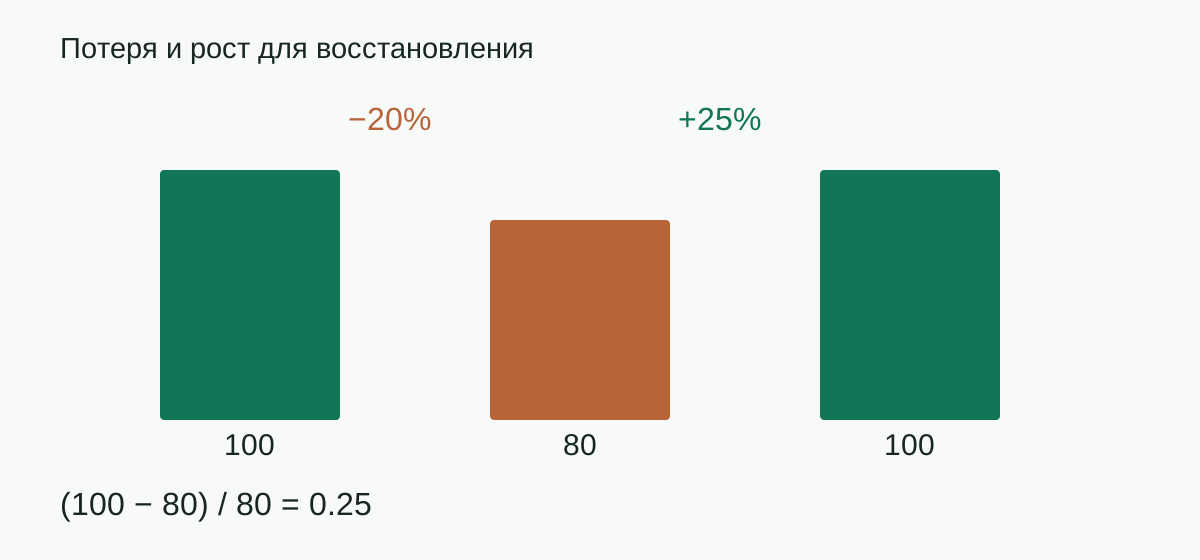
Когда просадка превышает стандартные рамки, включите автоматический предохранитель — пропорциональное снижение номинала ставки. Если банк упал на 20% от исторического максимума, немедленно сократите денежный размер юнита на 20%.
Взгляните на расчет: вы начали со 100 000 рублей и юнита в 1 000 рублей (1,0%). После неудачной серии банк сократился до 80 000 рублей (-20%). Если продолжать упорно ставить по 1 000 рублей, вы будете рисковать уже 1,25% от текущего капитала, неоправданно повышая риски на спаде. Вместо этого пересчитайте юнит на 1,0% от нового баланса — ровно 800 рублей за ставку.
Этот маневр решает две важнейшие задачи: во-первых, резко замедляет темп снижения баланса, делая риск полного разорения ничтожно малым. Во-вторых, снимает эмоциональный груз. Ставить 800 рублей психологически значительно проще, чем рисковать тысячей при пошатнувшейся уверенности, что возвращает ясность мышления.
Четырехшаговый протокол восстановления банкролла
Если вы застряли в затяжной серии поражений, примените четкий протокол действий, отработанный аналитическими синдикатами:
Шаг 1: Полный 48-часовой блэкаут
Полностью остановите беттинговую активность на двое суток. Не открывайте сайты контор, не следите за результатами матчей. Разорвите порочный круг усталости и раздражения. Переключитесь на физическую активность, нормализуйте сон и эмоциональный фон.
Шаг 2: Бескомпромиссный аудит последних 100 ставок
Откройте журнал учета и беспристрастно проверьте последние 100 пари. Разделите каждую сделку на три категории: Верное решение / Случайное поражение; Ошибочное решение / Опоздание за линией; Эмоциональная незапланированная ставка. Если на вторую и третью категории приходится более 10% пари, признайте: виновата не дисперсия, а нарушение дисциплины.
Шаг 3: Возвращение на половинном флэте (0.5u)
Возвращаясь к ставкам, не переходите сразу на полный юнит. Отыграйте следующие 30 ставок на половинном номинале (0.5 юнита). Сосредоточьтесь исключительно на ликвидных топ-рынках, где ваш перевес подтвержден многолетней статистикой. Цель этого этапа — не отыграть убытки, а зафиксировать серию из 30 выверенных ставок с плюсовым CLV.
Шаг 4: Заслуженный возврат к базовому юниту
Только после того как 30 ставок закрыты со стабильно положительным CLV и внутреннее хладнокровие восстановлено, разрешается вернуться к стандартному флэту в 1.0 юнит. Относясь к полной ставке как к привилегии, которую нужно заслужить соблюдением системы, вы вырабатываете иммунитет к тильту и ставите во главу угла метод, а не сиюминутный счет на табло.
Резюме: Правила выживания при просадках
- Будьте готовы к спадам: Просадка в 20 юнитов — математическая неизбежность на отрезке в 1 000 ставок. Примите это заранее.
- Никогда не удваивайте: Попытка отыграться повышением ставок ведет к гарантированному банкротству. Исключите любые формы Мартингейла.
- Оценивайте CLV, а не баланс: Если Closing Line Value в плюсе — ваш аналитический процесс безупречен. Если CLV в минусе — немедленно остановитесь.
- Снижайте ставку на 20% при просадке в 20%: Защищайте остаток капитала, пропорционально уменьшая номинал юнита.
- Используйте 48-часовой сброс: Вовремя отключайтесь от рынка, чтобы эмоции не разрушили банкролл.