Enfrentemos la equivocación más extendida y destructiva del apostador medio: colocar 25 euros en un partido de béisbol un martes cualquiera, experimentar un repentino subidón de adrenalina el domingo por la tarde y meter 350 euros a un clásico de fútbol solo porque lo retransmiten por televisión. En cuestión de cuarenta y ocho horas, semanas enteras de minucioso trabajo analítico quedan reducidas a cenizas por culpa de una sola apuesta emocional. Si el importe de tus apuestas oscila en función de tu entusiasmo, tu aburrimiento o el tamaño de la pantalla donde ves el partido, no estás invirtiendo en los mercados deportivos. Estás apostando de manera recreativa, y la casa de apuestas terminará quedándose con hasta el último céntimo de tu cuenta.
El Concepto Fundamental: Qué es Realmente una Unidad de Apuesta
En el ámbito del apostador cuantitativo y profesional (sharp), las cifras de dinero se despojan de cualquier connotación emocional y se expresan en una unidad de medida estandarizada llamada "unidad". Una unidad no es más que un porcentaje fijo y preestablecido del total de tu bankroll dedicado exclusivamente a las apuestas deportivas. Al traducir cada pronóstico a unidades, el operador desconecta su psicología del valor monetario real, manteniendo una disciplina impecable tanto si gestiona un bankroll de 1.000 euros como si maneja 500.000 euros.
Para aquellos que buscan construir una trayectoria ganadora, la referencia de consenso en la industria es nítida: una unidad equivale a exactamente el 1,0% de tu capital total disponible. Si has constituido un fondo aislado de 5.000 euros para apostar, tu unidad básica de inversión son 50 euros. Los operadores más prudentes suelen situarse en rangos del 0,5% al 0,75% por unidad, mientras que los enfoques más agresivos toleran entre el 1,5% y el 2,0%. Superar el 2,0% por pronóstico entra de lleno en una conducta temeraria, donde cualquier racha negativa atribuible a la varianza natural puede vaciar tus fondos en cuestión de días.
Nunca comprometas más del 3% al 5% de tu bankroll total en la totalidad de partidos de una sola jornada deportiva, independientemente de la cantidad de oportunidades que tus modelos cuantifiquen. Tu trabajo prioritario es preservar el capital; la rentabilidad es solo una consecuencia matemática de seguir en pie.
Apuestas Planas (Flat Staking): El Bastión del Profesional
La modalidad de apuestas planas (flat betting o flat staking) consiste en arriesgar con total rigor la misma cantidad monetaria —exactamente una unidad— en cada selección que supere tus filtros analíticos, prescindiendo por completo de corazonadas o grados subjetivos de convicción. Para el aficionado promedio, el flat staking resulta sumamente monótono. No hay pronósticos estrella de diez unidades ni intentos desesperados de doblar la apuesta para recuperar un fallo previo. No obstante, en la práctica profesional, el flat betting constituye la armadura que te protege del filo devastador de la varianza.
Analicemos la lógica matemática de los mercados con cuotas estándar de 1.91 (-110). Con un esquema fijo de una unidad por apuesta, necesitas un porcentaje de acierto del 52,38% simplemente para superar la comisión del corredor y alcanzar el punto de equilibrio (breakeven). Si sostienes un 55% de acierto sobre un volumen de 500 apuestas con el mismo stake, aseguras un beneficio limpio y constante. Sin embargo, en el instante en que varias el importe de forma arbitraria —apostando tres unidades en los duelos que te inspiran confianza ciega y media unidad en partidos secundarios—, tu porcentaje de acierto deja de traducirse en rentabilidad. Abundan los apostadores que logran un 56% de acierto en una temporada y terminan en números rojos porque tropezaron precisamente en sus apuestas más cuantiosas.
Riesgo Fijo frente a Ganancia Fija
Un matiz analítico imprescindible dentro del flat staking consiste en definir si estás "arriesgando una unidad" o "apostando para ganar una unidad". La convención profesional lo regula según la naturaleza de la cuota:
- En Hándicaps y No Favoritos (Cuotas 2.00 o superiores): Arriesga siempre exactamente 1 unidad. Si entras a un no favorito a cuota 2.50 (+150), arriesgas 100 euros para obtener 150 euros de beneficio neto.
- En Favoritos Moderados (Cuotas de 1.60 a 1.90): Muchos especialistas prefieren apostar la fracción requerida para "ganar 1 unidad". Si juegas a un favorito a cuota 1.70, colocas 143 euros para cobrar 100 euros limpios, equilibrando el impacto en el balance global.
- En Grandes Favoritos (Cuotas por debajo de 1.40): Jamás multipliques el capital arriesgado para perseguir beneficios insignificantes. Exponer cuatro unidades para ganar una unidad en un favorito te sitúa a merced de sucesos imprevistos de gran impacto. Si decides apostar a cuotas muy bajas, limita tu riesgo máximo a 1 unidad.
Instrucción del Mentor: Fija el tamaño de tu unidad en función del balance inicial con el que arrancas un ciclo formal de evaluación (como un trimestre o una temporada regular completa). Jamás recalculas la unidad diariamente según los aciertos o errores de la jornada previa. Los microajustes abren la puerta al descontrol emocional.
El Criterio de Kelly: Eficiencia Teórica frente a Realidad Práctica
Cuando tus modelos señalan una ventaja matemática notable (+EV) respecto al consenso de las casas, la teoría probabilística indica que deberías apostar una fracción mayor de fondos; cuando la ventaja es reducida, menor. Este es el fundamento científico del Criterio de Kelly, formulado en 1956 por el físico John Kelly en Bell Labs con el objetivo de optimizar la tasa geométrica de crecimiento del capital a lo largo de sucesivas apuestas con valor.
La ecuación canónica del Criterio de Kelly se define así:
f* = (b * p - q) / b

Donde:
f* = Fracción óptima del bankroll a apostar
b  = Cuota decimal menos 1 (ratio de pago neto)
p  = Tu probabilidad estimada de victoria
q  = Probabilidad complementaria de derrota (1 - p)
Veámoslo con un supuesto concreto. Imagina que detectas un equipo no favorito en fútbol cotizado a cuota 2.10 (+110). Tu análisis cuantitativo estima que la probabilidad real de victoria de ese equipo es del 54% (p = 0,54), con lo que la probabilidad de no ganar se sitúa en el 46% (q = 0,46). El ratio de pago neto equivale a b = 1,10. Introduciendo los coeficientes en la fórmula:
f* = (1,10 * 0,54 - 0,46) / 1,10
f* = (0,594 - 0,46) / 1,10
f* = 0,134 / 1,10 = 0,1218 (es decir, el 12,18% de tu bankroll total)
El Peligro Letal del Kelly Completo
El Criterio de Kelly completo te sugiere apostar más del 12% de todos tus fondos a un único partido. Si llevas a cabo semejante despropósito en la vida real, terminarás en la bancarrota sin excepción. ¿A qué se debe esto? A que la formulación de Kelly parte de la premisa inamovible de que tu probabilidad estimada (54%) es 100% certera, objetiva y carente de sesgos. En las apuestas deportivas, esa certeza absoluta es una simple ilusión.
Todo modelo estadístico arrastra desviaciones, errores de estimación, factores contextuales no parametrizados y bajas repentinas de jugadores. Si tu modelo calculó un 54%, pero la probabilidad real del equipo era del 50%, no disponías de ventaja alguna y acabas de rifar un octavo de tus recursos en una moneda al aire. Por añadidura, aun con estimaciones impecables, el Kelly completo genera oscilaciones estremecedoras: las simulaciones constatan que el apostador sufrirá con frecuencia desplomes de balance superiores al 60% u 80% desde sus máximos.
Kelly Fraccionario: El Modelo del Apostador Analítico
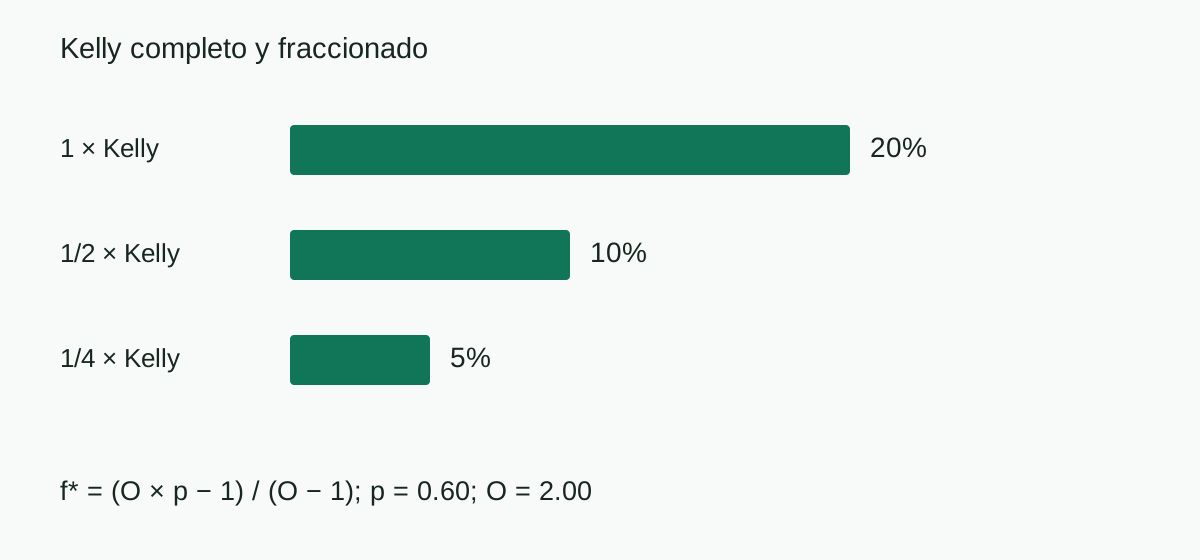
Con el propósito de aprovechar la lógica de asignación dinámica de Kelly sin asomarse al abismo de la quiebra, los apostadores de élite recurren al Kelly Fraccionario (Fractional Kelly). Los porcentajes más habituales en la industria son el Cuarto de Kelly (0,25x) y el Octavo de Kelly (0,125x).
Bajo la regla de Cuarto de Kelly, aplicas invariablemente una cuarta parte del porcentaje recomendado por la fórmula general. En el ejemplo anterior, donde el Kelly puro recomendaba un 12,18%, el apostador disciplinado arriesgaría en torno al 3,0% de su saldo. Si el cálculo sugería un 4,0%, colocaría un 1,0%.
| Estrategia de Staking | Crecimiento Compuesto | Drawdown Máximo Previsto | Utilidad Práctica |
|---|---|---|---|
| Kelly Completo (1.0x) | 100% (Máximo Teórico) | 75% - 90% (Extremo) | Inoperante en entornos reales |
| Medio Kelly (0.5x) | 75% del Máximo | 45% - 60% (Elevado) | Solo apto para sindicatos cuantitativos |
| Cuarto de Kelly (0.25x) | 45% del Máximo | 20% - 30% (Manejable) | Estándar profesional recomendado |
| Stake Fijo (1.0% Flat) | Lineal / Estable | 15% - 25% (Protegido) | Recomendado para el 95% de usuarios |
Fíjate en el extraordinario equilibrio que refleja esta tabla comparativa: al descender de Kelly completo a Cuarto de Kelly, renuncias a una fracción del crecimiento teórico exponencial, pero recortas el desgaste psicológico y la probabilidad de bancarrota en más de dos tercios. Te mantienes firme y sereno durante los peores temporales de resultados.
Exposición Global de la Cartera y Límites Simultáneos
Un error inadvertido para muchos apostadores en desarrollo radica en descuidar el riesgo agregado de encuentros que se juegan a la misma hora. Imagina que tus algoritmos filtran siete apuestas atractivas con un 3% de ventaja en la jornada dominical de las 17:00 horas. Si destinas 2,0 unidades a cada selección, tendrás el 14% de tu patrimonio expuesto en el mercado de forma simultánea.
Si la jornada resulta desfavorable y varios favoritos tropiezan a la vez, encajarás un impacto demoledor en tus fondos antes de que concluya la tarde. Para esquivar esta trampa de correlación, los profesionales establecen límites máximos de exposición:
- Tope de Exposición Simultánea: No permitas bajo ningún concepto que más del 5% al 6% de tu bankroll total esté comprometido en partidos que coincidan en la misma franja horaria.
- Escalado Proporcional de Stakes: Si localizas diez pronósticos sólidos para el sábado, no fuerces 1 unidad completa en cada uno. Reduce las cuotas a 0,5 o 0,6 unidades por apuesta, asegurando que el capital total arriesgado no sobrepase el techo permitido.
- Gestión de Mercados Vinculados: Si apuestas al hándicap de un equipo y simultáneamente al total de goles de ese mismo enfrentamiento, ambos sucesos comparten dependencia estadística. Trata las selecciones correlacionadas como una sola posición y reparte tu stake habitual entre ambas.
Dimensionamiento por Niveles de Volatilidad
No todos los mercados deportivos presentan el mismo patrón de dispersión. Operar en un hándicap de alta liquidez con cuota 1.91 supone un entorno de varianza diametralmente opuesto a buscar un no favorito a cuota 4.50 en tenis o un campeón de torneo a cuota 25.00. Los profesionales segmentan sus importes por categorías de mercado:
- Nivel 1: Hándicaps y Totales Principales (Cuotas de 1.80 a 2.15): 1,0 unidad entera. Constituyen el núcleo de operaciones, con ratios de acierto previstos del 52% al 56% y curvas de saldo muy estables.
- Nivel 2: Props de Jugadores y Mercados Estadísticos (Cuotas de 1.85 a 2.20): 0,5 a 0,75 unidades. Si bien esconden ineficiencias explotables, sufren mayores restricciones de límites y riesgo por ausencias de última hora.
- Nivel 3: No Favoritos Moderados (Cuotas de 2.50 a 3.50): 0,5 unidades. Al caer el porcentaje natural de acierto por debajo del 40%, recortar la apuesta protege el bankroll ante rachas sin victorias.
- Nivel 4: Cuotas Altas y Mercados Futuros (Cuotas 5.00+): 0,1 a 0,25 unidades. Diseñados para rentabilizar escenarios asimétricos sin exponer porcentajes significativos del capital al azar.
El Protocolo Ratchet: Cuándo y Cómo Reajustar la Unidad
Conforme tu capital se incrementa o atraviesa baches, ¿cómo debe reaccionar el valor de tu unidad en euros? Los principiantes suelen caer en la tentación de modificar su importe tras cada jornada favorable o adversa, cayendo en un carrusel de inestabilidad mental. Los apostadores de éxito aplican el Protocolo Ratchet (Mecanismo de Retención).
En el Protocolo Ratchet, el valor de la unidad permanece inalterado hasta que el bankroll alcanza un hito de crecimiento significativo —habitualmente un incremento del 20% respecto al saldo base anterior—. Si iniciaste con 5.000 euros y una unidad de 50 euros, mantienes exactamente los 50 euros cuando tu balance marque 5.400 o 5.700 euros. Solo cuando superas los 6.000 euros (+20% de avance) recalibras la unidad del 1,0% al nuevo valor de 60 euros.
Asimismo, el mecanismo actúa con prudencia asimétrica durante las fases de retroceso. Si tus fondos caen un 20% desde el máximo histórico alcanzado (por ejemplo, pasando de 6.000 a 4.800 euros), ajustas de inmediato la unidad de 60 a 48 euros. Esta adaptación defensiva frena la erosión del saldo, protege el suelo de la caída y garantiza que tu capital sea matemáticamente inmune a la quiebra total. Prioriza ante todo la conservación del capital; el interés compuesto se encargará del resto de manera natural.